非从事房地产开发的纳税人非居住房地产租赁土地增值税纳税申报表填报指南
一、适用范围与核心概念
土地增值税纳税申报表(非从事房地产开发的纳税人适用)主要用于非房地产开发企业转让国有土地使用权、地上建筑物及其附着物并取得收入的申报。当此类纳税人发生非居住房地产租赁行为时,若涉及土地使用权或房屋产权转移(如以租赁名义实质转让、租赁期满资产归承租方所有等),可能触发土地增值税纳税义务;单纯的租赁行为(不转移产权)不属于土地增值税征税范围,无需填报本表。但纳税人若将非居住房地产对外出租并收取租金,同时存在转让行为,则需就转让部分申报土地增值税。理清租赁与转让的界限是填报的前提。
二、申报表主要组成与填报逻辑
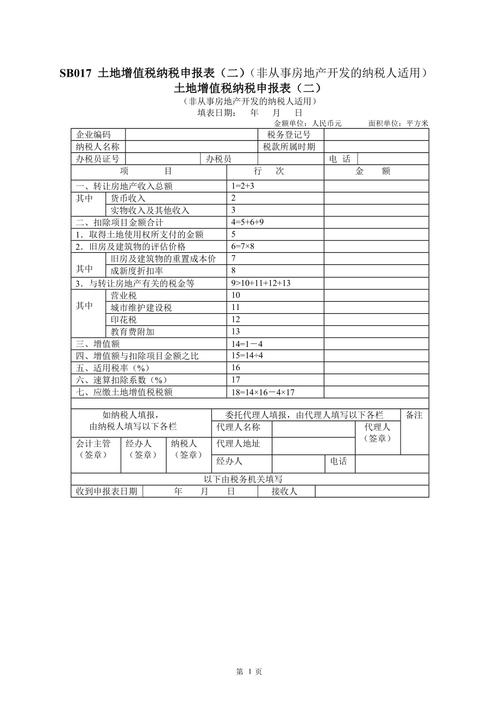
非从事房地产开发的纳税人适用的土地增值税申报表通常包括:《土地增值税纳税申报表(一)》(从事房地产开发的纳税人适用)不适用,应使用《土地增值税纳税申报表(二)》(非从事房地产开发的纳税人适用)及附表。主要填报内容包括:
- 纳税人基本信息:名称、纳税人识别号、项目地址、项目类型(非居住房地产租赁相关项目需注明“租赁+转让”或“转让”)。
- 转让房地产收入:包括转让非居住房地产取得的全部价款及有关经济利益。若存在“租赁+转让”组合交易,应按合理方法划分租赁收入与转让收入,仅就转让部分申报。
- 扣除项目金额:包括取得土地使用权所支付的金额、旧房及建筑物的评估价格或购房发票金额加计扣除、与转让房地产有关的税金等。租赁期间发生的装修、维护费用不属扣除范围。
- 增值额与增值率:增值额=转让收入-扣除项目金额;增值率=增值额÷扣除项目金额×100%。
- 适用税率与应纳税额:按四级超率累进税率计算。
若纳税人仅出租非居住房地产且未发生产权转移,则不填报本表,但应妥善保管租赁合同、租金收入凭证等资料备查。
三、容易混淆的租赁情形处理
实践中,非从事房地产开发的纳税人以“租赁”形式处理非居住房地产时,需关注以下是否实质构成转让:
- 融资性售后回租:若租赁合同约定到期资产所有权转移,且租金总额覆盖资产价值,可能被认定为分期收款销售,需按转让申报土地增值税。
- 长期租赁一次性收取租金:单纯长期租赁不转移产权,不征土地增值税;但若合同约定承租方有权改建、转让或到期无偿取得产权,则需按实质重于形式原则判断。
- 以租代售:明确约定产权过户的,按转让处理,填报本表。
对于确属单纯租赁的,纳税人只需申报房产税、增值税及附加、企业所得税等,无需进行土地增值税申报。
四、申报操作要点与风险提示
- 准确界定征税范围:非居住房地产租赁本身不征土地增值税,但若伴随产权转移,应就转移部分申报。纳税人应留存租赁合同、产权证明、收款凭证,证明租赁行为不涉及产权转移。
- 收入与扣除的合理划分:混合交易中,转让收入应与租赁收入合理拆分,避免少计转让收入。扣除项目仅限与转让房地产直接相关的成本费用。
- 纳税义务发生时间:转让房地产合同签订后七日内或在办理产权过户前,向主管税务机关申报。以租赁名义分期收款实质转让的,按合同约定收款日期确认。
- 资料备查:租赁合同、租金发票、评估报告、购房发票、契税完税凭证等应完整保存。
- 风险提示:以租赁形式隐瞒转让、利用关联租赁低价转移利润等行为,可能被税务机关按核定征收方式调整,并加收滞纳金。
五、
非从事房地产开发的纳税人应严格区分非居住房地产租赁与产权转让。单纯租赁无需填报土地增值税申报表,仅需缴纳相关流转税及财产行为税;涉及产权转移的,应依法填报《土地增值税纳税申报表(二)》,准确划分租赁与转让收入,完整归集扣除项目,防范税务风险。建议纳税人在复杂交易前咨询主管税务机关或专业税务顾问,确保申报合规。
如若转载,请注明出处:http://www.nhyujh.com/product/42.html
更新时间:2026-11-01 23:22:08